2026年,走进任何一家入户门企业的展厅,“智能门”三个字几乎成了标配:王力安防把遥感识别、主动安防做进了整门,步阳的智能门产品线从入门级铺到旗舰级,盼盼在官网上把嵌入式指纹锁套装与防盗安全门并列展示。传统门企集体转向,指向的是同一个判断——单纯的机械门生意见顶了,智能门是门业的下一站。
但另一组数据同样扎眼:智能门锁市场2025年全渠道零售量1951万套,同比下降3.9%;2026年上半年零售量743万套,同比下滑18.1%,均价跌到996元。智能锁这个“前辈赛道”已经用几年时间演示了一遍什么叫红海。智能门会是门业的救星,还是下一个排队内卷的战场?
01 门企为什么盯上智能门
答案得从门这门生意的困境里找。
入户门是典型的低频耐用品:一个家庭买一樘门,用十几二十年,二次消费几乎不存在。过去三十年,门企的增长靠的是两台发动机——房地产新建楼盘的工程渠道,和城镇化的零售需求。如今地产进入深度调整期,工程订单收缩,零售端换门周期又极长,传统门企普遍面临增量枯竭。
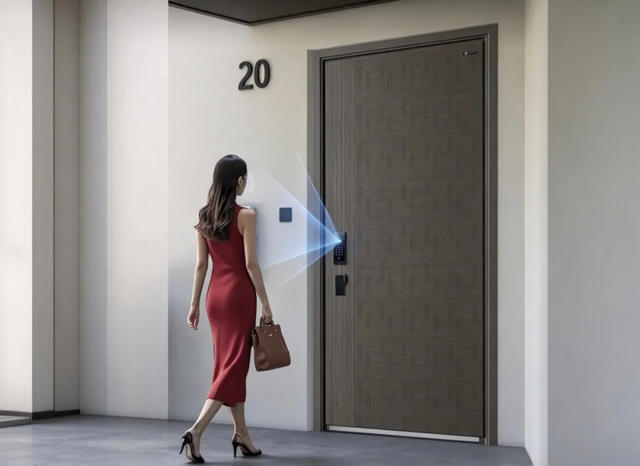
智能门提供了两个解法。其一是客单价:一樘普通防盗门出厂价几百到一两千元,而集成人脸识别、可视猫眼、传感器联动的一体化智能门,零售价普遍站上三五千元,高端款过万。同样的渠道、同样的安装动作,卖出数倍的价格。其二是故事空间:智能门把“门”从一件建材重新定义成家庭安防入口,绑定智能家居生态,给这个老化品类注入了新的叙事和换新理由。
还有一个更现实的考量:智能门锁厂商已经证明了“门锁一体化”的需求存在,但锁厂做整门,缺的是门体制造能力和入户门渠道;反过来,门企手里恰恰握着全国数以千计的门店、成熟的安装服务体系和工程精装配套关系。与其等别人打上门来,不如自己先把“门+锁”的生意闭环。
02 智能锁的前车之鉴
问题在于,智能锁市场走过的路,智能门未必躲得开。
智能锁行业曾长期被“渗透率低、空间巨大”的叙事支撑——城镇家庭渗透率至今不足30%,理论上坡道还很长。但现实是,2025年零售量负增长,2026年上半年量额齐跌超过两成,均价持续下探,小米、德施曼、凯迪仕前三名合计份额升到28.3%,且还在集中。这条赛道的真相是:需求增速跟不上涌入者增速,价格战先把利润打穿,然后靠品牌和渠道出清中小玩家。
智能门面临的第一个风险正是“锁的门”。智能锁厂商技术积累更深、迭代更快,且完全可以顺着“锁→门”的路径反向切入整门市场;智能家居巨头手里握着生态入口和数据运营能力。门企的传统长板——钣金冲压、门体填充、表面处理——在智能门的价值构成里权重反而在下降。硬件制造能力越是成熟通用,越难构成护城河。
第二个风险是成本结构。智能门不是“门体加把智能锁”那么简单:传感器、算法、联网模组、隐私合规、固件持续更新,每一项都是传统门企不熟悉的领域。研发费用上去了,产品定义如果跟不上,很容易做成“装了电子件的机械门”,溢价立不住,最后只能重走价格战老路。
第三个风险在服务端。智能门有电子部件就有故障率,有联网就有信息安全责任,售后从“换合页换锁芯”升级成“软件维护+硬件维修”的复合服务。门企的经销体系能否承接这种服务转型,是比产品本身更硬的门槛。2026年3月实施的新国标已把机械防护、电子防护、信息安全纳入统一框架,合规成本对技术储备不足的企业同样不友好。
03 战场是真的,红海也是真的
冷静地看,这场竞争大概率没有一个非黑即白的答案。
智能门作为战场是真实存在的:入户安防的智能化是确定性方向,客单价和换新逻辑也确实成立。但“战场”和“红海”从来不互斥——智能锁市场证明了,一个确定性方向上可以同时挤进上百家品牌互相踩踏。智能门目前单价高、玩家相对少、格局未定,恰恰是因为它还在早期;随着门槛被摸清、供应链成熟、价格带下探,红海化只是时间问题。
对传统门企而言,真正的变量不在“要不要做智能门”,而在三件事上:一是技术路线怎么走,自研、还是与锁厂和方案商结盟,决定了迭代速度和成本;二是渠道怎么用,工程精装渠道虽然收缩但配套率仍在高位,零售门店能否从“卖门”转型“卖安防方案”更关键;三是品牌认知能否迁移,消费者买智能门时,把票投给门企、锁企还是互联网品牌,最终取决于谁先把“智能安防”的心智立住。
门业的下一个战场已经开门,只是入场的企业很快会发现:战场另一端站着的,不止是同行。
文章来源:门鉴
责任编辑:路遥
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。