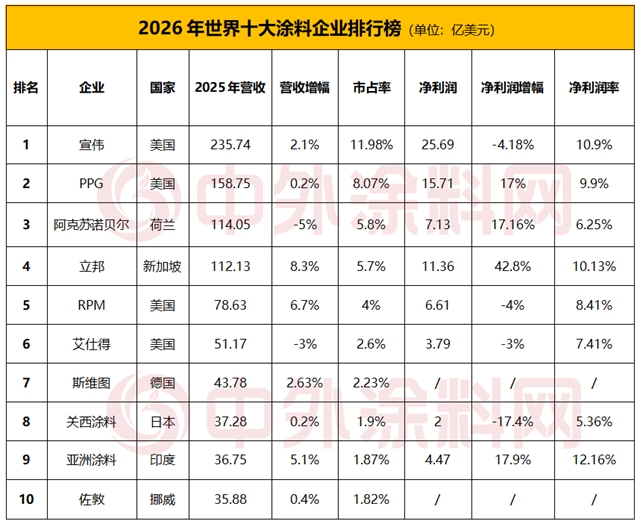
2026年10月29日,中外涂料网注意到,艾仕得公布了截至2026年9月30日的第三季度财务业绩。收入端延续增长,盈利指标却有所回落,在经营环境更具挑战的背景下,艾仕得如何平衡增长、盈利与资产负债表,成为这份财报的核心看点。
一、收入增长与盈利承压并存
从第三季度整体表现看,艾仕得净销售额增长2%至13.11亿美元,增长动力来自四个方面:四个地区中三个地区的销量增长、有利的外汇折算、收购贡献以及正价格组合。不过,这一增长被主要来自欧洲的销量下降部分抵消,显示出区域需求的分化。
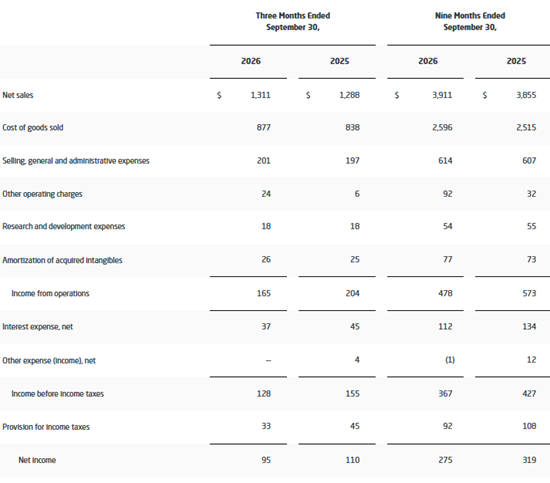
盈利层面的压力更为突出。净利润同比下滑13.6%至9500万美元,净利润率7.2%。艾仕得明确将下降主因归结为本年度期间并购相关费用增加1400万美元。剔除这一因素后,调整后净利润同比下降6%至1.36亿美元,主要原因在于高性能涂料销量下降以及原材料和运费成本上升,但被运营费用减少、有利价格组合和利息费用下降部分抵消。
调整后EBITDA为2.82亿美元,较上年同期下降4%,调整后EBITDA利润率为21.5%。摊薄每股收益为0.44美元,上年同期为0.51美元;调整后摊薄每股收益为0.63美元,同比下降6%,原因同样是销量下降和可变成本上升,但被公司持续去杠杆努力带来的利息费用下降部分抵消。
值得注意的是,尽管盈利指标有所回落,艾仕得的现金创造能力保持稳健。第三季度经营活动提供的现金为1.35亿美元,与上年同期持平;自由现金流同比增长3%至9200万美元,其中包括本季度发生的约2100万美元增量并购相关现金成本。总净杠杆率降至2.1倍,为公司历史上最低水平。这一数据在盈利承压的季度中尤为醒目,意味着公司在推进并购的同时,资产负债表反而进一步强化。
艾仕得首席执行官兼总裁Chris Villavarayan表示:“尽管经营环境更具挑战性,艾仕得仍实现了又一个季度的收入增长、强劲的现金创造和稳健的盈利能力。我们维持了20%以上的调整后EBITDA利润率,进一步强化了资产负债表,并在移动出行涂料业务中实现了创纪录的季度净销售额。展望未来,我们将继续专注于纪律严明的执行,并对与阿克苏诺贝尔拟议合并所带来的重大价值创造机会充满信心。”
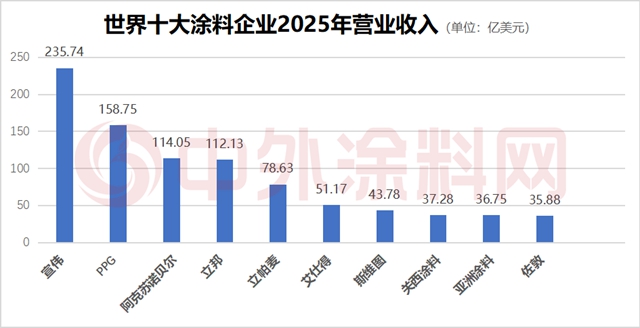
从前三季度累计看,艾仕得净销售额增长1.45%至39.11亿美元(约合人民币260.5亿元);净利润下滑13.79%至2.75亿美元(约合人民币18.3亿元)。收入微增、利润下滑的格局在三季度延续,反映出成本端与区域需求波动对盈利的持续影响。
二、两大分部冷暖不均:高性能涂料承压,移动出行涂料创纪录
分部门看,艾仕得两大业务板块的表现呈现明显分化。
高性能涂料第三季度净销售额为8.18亿美元,同比减少1000万美元,原因是欧洲修补漆销量下降,超过了有利的外汇折算、收购贡献和正价格组合的影响。在欧洲以外,高性能涂料的需求趋势总体稳定,北美净销售额下降低个位数,拉丁美洲和亚太地区均实现高个位数增长,延续了过去四个季度在这些地区建立的增长势头。
其中,修补漆净销售额同比下降2%至5.04亿美元,主要由于欧洲销量下降,但被收购贡献和有利价格组合部分抵消。工业涂料净销售额同比增长1%至3.14亿美元,主要受亚太地区销量增长推动。
盈利方面,高性能涂料调整后EBITDA为1.88亿美元,上年同期为2.11亿美元。下降主要由于销量下降、可变成本通胀以及支持近期赢取业务的投资,但被运营费用减少、定价行动和收购贡献部分抵消。调整后EBITDA利润率为23.0%,上年同期为25.5%。
与高性能涂料形成对比的是移动出行涂料业务。该分部实现创纪录的季度净销售额4.93亿美元,同比增长7%。其中,轻型车净销售额增长2%,主要受有利的外汇折算推动;商用车净销售额同比增长24%至1.19亿美元,主要受北美8级卡车产量增加带来的销量增长推动。移动出行涂料实现调整后EBITDA 9400万美元,创第三季度纪录,调整后EBITDA利润率为19.0%,同比扩大100个基点。销量增强和运营费用下降超过了可变成本通胀和不利价格组合的影响。
这一冷一暖的对比,勾勒出艾仕得当前业务结构的现实:欧洲修补漆需求疲软拖累高性能涂料板块,而移动出行涂料凭借商用车产量回升和自身运营效率提升,成为季度亮点。
三、全年展望与并购前景
展望未来,艾仕得预计今年第四季度净销售额约持平,全年净销售将增长低个位数百分比;预计第四季度调整后EBITDA在2.54亿至2.64亿美元之间,全年调整后EBITDA在11.00亿至11.10亿美元之间;预计第四季度调整后摊薄每股收益约0.55美元,全年调整后摊薄每股收益约2.45美元。
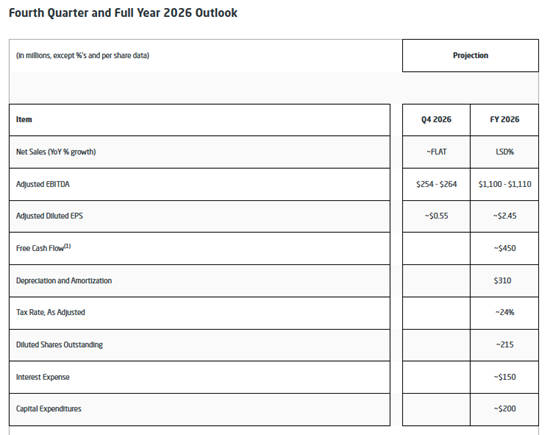
这一指引意味着,艾仕得对第四季度收入端持谨慎态度,但在盈利端仍预期维持一定水平。结合前三季度39.11亿美元的净销售额和2.75亿美元的净利润,全年低个位数的销售增长目标与调整后EBITDA区间,反映出公司在需求分化与成本压力下的务实预期。
值得关注的是,管理层在财报中特别提及与阿克苏诺贝尔的拟议合并,并将其描述为“重大价值创造机会”。在盈利承压的季度里,公司仍维持20%以上的调整后EBITDA利润率、将净杠杆率降至历史最低的2.1倍,并保持自由现金流同比增长,这些财务基础无疑为并购推进提供了支撑。与此同时,并购相关费用已在第三季度对净利润和调整后每股收益形成拖累,未来合并进程中的成本与整合节奏,将是影响公司盈利表现的重要变量。
文章来源:狸巢家居
责任编辑:李钟毓
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。