10月29日,中外涂料网获悉,科顺股份发布2026年第三季度报告。前三季度实现营业收入42.62亿元,归母净利润5072.97万元。在防水行业深度调整的周期里,科顺股份前三季度实现现金流的改善与盈利质量的修复。
01 前三季度利润修复,现金流成最大亮点
从核心财务数据来看,科顺前三季度呈现出“营收降、利润增、现金流回正”的鲜明特征。
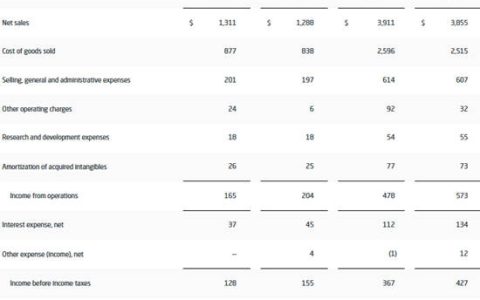
单看第三季度,公司实现营收13.45亿元,归母净利润-1665.05万元,处在亏损当中。但1-9月,公司实现营业收入42.62亿元,同比下降9.38%;但归属于上市公司股东的净利润达到5072.97万元,同比大幅增长152.54%;归属于上市公司股东的扣除非经常性损益的净利润为887.66万元,较上年同期的亏损5774.41万元实现扭亏。
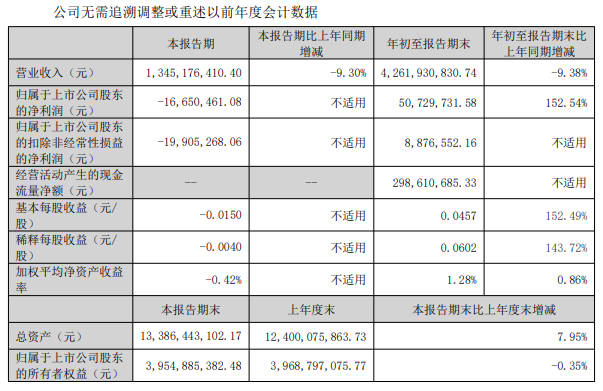
对于利润的大幅增长,财报原文给出了明确原因:“主要系本期毛利率提升,同时经营效率提升,费用有所减少所致。”
更值得关注的是现金流指标的质变。前三季度,公司经营活动产生的现金流量净额高达2.99亿元,而上年同期为-8.24亿元。财报指出,这“主要系本期购买商品、接受劳务支付的现金减少”。在行业资金链普遍吃紧的当下,这一数据表明公司不仅保住了利润,更把真金白银收回了账上。
02 转型动作开始接棒,第二曲线不再只是概念
利润修复的背后,是科顺主动的结构优化。
2026年上半年,科顺完成对百年涂料企业大连油漆70%股权的收购,正式切入工业防腐、船舶及重防腐涂料领域。这笔并购的意义不在于短期并表贡献,而在于拿到船级社认证、成熟产线和工业客户资源,让科顺从建筑防水跨进高壁垒的工业防护市场,分散地产周期风险。
同时,公司在马来西亚已形成霹雳州、新山两大生产基地协同布局,推动海外业务由产品输出向本土制造升级,并同步完善印尼、越南等东南亚国家的零售渠道与供应链体系,在非洲、中亚市场的基础设施和住房项目上也有实质推进。
在防水主业之外,科顺通过民建集团、涂料专项子公司和地面材料业务,把产品线向建筑涂料、地坪、减隔震、反射隔热等领域铺开。这些动作,是让毛利率更高的业务在收入盘子里占更大比重。
综合来看,科顺这份三季报讲的并不是规模反弹的故事,而是一家防水龙头在行业调整期里,如何把经营逻辑从冲规模切换到做质量。
营收仍在磨底,说明地产链需求修复还没真正到来;但归母净利润同比大增152.54%、扣非净利润扭亏、经营现金流由负转正,三项指标同时改善,意味着科顺靠毛利率、费用率和回款效率把利润收了回来。
更关键的是,财务端的改善正在与业务端的转型形成共振。收购大连油漆切入工业防腐,是科顺跳出建筑防水舒适区、向高壁垒工业防护市场要增量的关键一步;马来西亚双基地落地与海外渠道延伸,让出海从概念变成可复制的盈利模型;民建、涂料、地坪、减隔震等同心圆业务持续铺开,意图跳出地产依赖的泥潭。
文章来源:狸巢家居
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。