近日,中外涂料网注意到,船舶涂料龙头企业中涂化工发布了2027财年上半年(2026年4月1日~2026年9月30日)业绩报告。整体来看,公司上半年在收入端与利润端均实现了稳健且较为显著的增长。
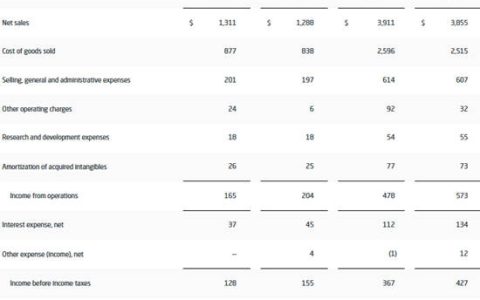
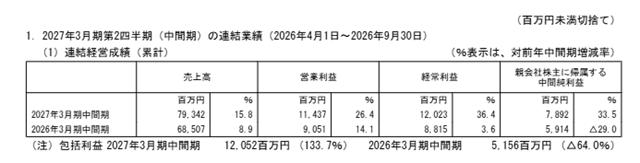
报告期内,公司实现销售收入793.42亿日元(约合人民币33.5亿元),同比增长15.8%;营业利润114.37亿日元,同比增长26.4%;经常利润120.23亿日元,同比增长36.4%;归属于母公司股东的净利润78.92亿日元(约合人民币3.34亿元),同比增长33.5%。
1 核心业务协同发力,成本传导与产品结构优化共促增收增利
中外涂料网注意到,报告期内,在中涂化工的主力业务船舶涂料领域,新造船方面,由于中国建造量增加带动出货量保持坚挺,同时在日本,因中东局势紧张导致原材料采购担忧加剧及原材料价格高涨,为实现原材料稳定采购和履行供应责任而实施了销售价格调整等,销售收入大幅增加。
修船方面,在应对IMO(国际海事组织)燃耗规制的船舶CO2减排动向推动下,全球对高性能船底防污涂料的需求上升,公司集团积极推进高附加值产品的销售,并实施了与原材料成本相适应的销售价格合理化调整等,整体销售收入增加。工业涂料方面,除主力东南亚地区重防腐领域需求复苏外,集团整体实施了与原材料成本相适应的销售价格合理化调整等,实现增收。
损益方面,在原材料价格上涨及运输费、人工费等各项成本增加的情况下,为改善收益性,持续努力扩大高附加值产品和环保型产品的销售。此外,尽管因中东局势紧张导致原材料成本上升,但除部分地区和领域外,得以实施销售价格调整,加之该期间计入的成本中包含价格高涨前采购的原材料库存,也促进了利润改善。可以说,价格调整的落地与前期低成本库存的消化,共同构成了利润端改善的重要支撑。
2 区域市场表现分化,日本与东南亚增势突出,中韩及欧美面临不同挑战
从各区域收入情况来看,五大区域呈现出明显的结构性分化。
日本市场表现尤为亮眼。船舶涂料方面,在新造船出货量保持坚挺的情况下,因中东局势紧张而临时实施的价格调整使销售收入增加。工业涂料方面,同样适用了价格调整,加之重防腐涂料出货量增加,销售收入增加。结果,销售收入为270.96亿日元,同比增长21.5%。损益方面,因中东局势紧张相关的销售价格调整等,分部利润同比增长111.1%至39.90亿日元,成为集团利润增长的重要引擎。
中国市场实现大幅增收。船舶涂料方面,新造船因出货量大幅增加,实现大幅增收。修船方面,虽然该期间入渠船数与上年同期持平,但通过着力销售高附加值产品,销售收入增加。结果,销售收入为145.86亿日元,同比增长34.5%。损益方面,尽管大幅增收,但因中东局势紧张导致原材料成本上升等,分部利润较上年同期同比减少3.7%至15.48亿日元,呈现出增收减利的态势。
韩国市场则出现减收减利。船舶涂料方面,主力新造船因上年同期大型项目集中于主要造船厂,加之该期间造船厂出现临时性工期延迟导致出货放缓等,出现减收;另一方面,修船保持坚挺。结果,销售收入为90.07亿日元,同比减少6.0%。损益方面,尽管推进了高附加值产品的销售,但因中东局势紧张导致原材料成本上升等,分部利润同比减少10.7%至12.06亿日元。
东南亚市场实现营收与利润双增。船舶涂料方面,修船需求保持坚挺,销售收入大幅增加。工业涂料方面,主力泰国重防腐项目需求旺盛,出货量增加。结果,销售收入为124.69亿日元,同比增长34.9%。损益方面,尽管因中东局势紧张导致原材料成本上升,但通过努力实现与制造成本相适应的销售价格合理化,分部利润同比增长77.2%至33亿日元。
欧洲・美国市场则承压回落。船舶涂料中,修船方面,在欧洲应对CO2排放规制等环保型产品需求上升的背景下,着力销售高附加值产品,但该期间入渠船数较上年同期减少等,出现减收。工业涂料方面,重防腐领域需求保持坚挺,实现增收。结果,销售收入为161.82亿日元,同比减少2.2%。损益方面,除出货量减少外,主要交易货币美元对欧元贬值(欧元升值)导致欧洲盈利能力下降,分部利润同比减少76.8%至2.13亿日元。
3 全年业绩预期上调,提价策略与费用管控共筑盈利信心
发布财报当天,中涂化工针对近期业绩动向等,就2027财年的合并业绩预测进行了修正。本次修正后的预测为:全年销售额维持1600亿日元(约合人民币67.57亿元)不变;营业利润增加25亿日元至200亿日元,增幅为14.3%;经常利润增加25亿日元至205亿日元,增幅为13.9%;归母净利润增加20亿日元至130亿日元,增幅为18.2%;每股当期净利润提升至261.93日元。
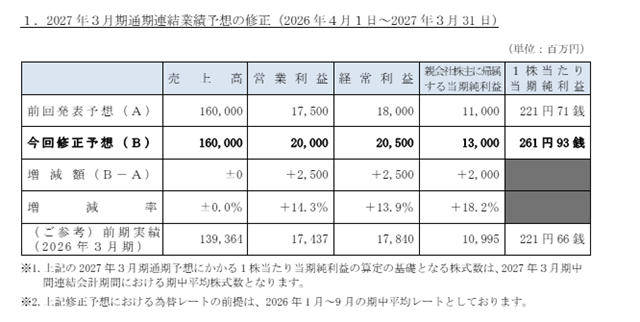
关于修正理由,中涂化工表示,公司于2026年7月3日公布的全年利润预测中,已考虑到中东局势的不确定性,进行了保守的预估。本次业绩修正,结合截至第2季度实际业绩的动向,重新对前景进行了评估。除了原材料成本上涨对应的销售价格调整情况、各项经费的削减,以及东南亚地区超出预期的利润增长等因素外,公司决定推进所有业务领域的提价,因此决定对上述全年业绩预测进行修正。这一调整既反映了上半年实际经营成果的支撑,也体现了公司对成本传导机制和费用管控能力的信心。
结语:
中涂化工2027财年上半年在船舶涂料需求结构性向好与价格策略落地的双重驱动下,实现了收入与利润的同步提升,尽管区域间表现有所分化,但全年盈利预期的上调显示出公司对经营态势的积极判断。在原材料成本波动与全球航运减排趋势并存的背景下,其高附加值产品布局与价格调整能力将成为后续业绩持续性的关键观察点。
文章来源:狸巢家居
责任编辑:路遥
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。