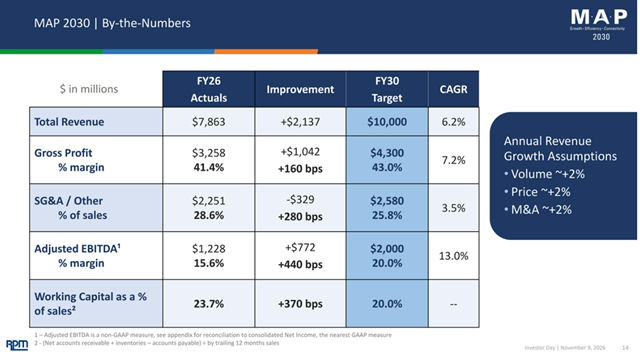
2026年11月9日,中外涂料网注意到,RPM在投资者日发布”MAP 2030″战略计划,提出到2030财年实现总营收100亿美元、调整后EBITDA利润率20.0%、市值300亿美元的目标。对照2026财年78.63亿美元的营收和15.6%的利润率,这意味着四年内营收需增加21.37亿美元,利润率需提升440个基点。
RPM将实现路径归纳为四项优先事项:利用核心品牌促进增长和创新、应用经过验证的全球扩张战略、部署现有SG&A以放大连通性、巩固以增长为基础的文化。
1 从MAP 2025到MAP 2030
RPM推进此类计划并非首次。此前的MAP to Growth和MAP 2025计划已为公司奠定基础:MAP 2025期间(2023至2026财年),调整后EBITDA利润率从12.8%提升至15.6%,累计提升280个基点;营运资本占销售额比重同期改善380个基点。
更值得关注的是现金流的结构性改善——MAP 2025实施前四年(2019至2022财年),公司年均经营活动现金流为4.469亿美元;MAP 2025实施以来(2023至2026财年),这一数字升至8.416亿美元,接近翻倍。现金流的改善为后续投入提供了空间。
2 市场空间与业务结构
这轮新目标建立在怎样的业务底盘之上,需要先看清RPM的市场位置和收入构成。RPM 2026财年营收78.63亿美元,对应总可寻址市场超过5000亿美元,可服务可获得市场约800亿美元,公司目前占其中约10%。
800亿美元可服务市场按三大集团划分:建筑产品集团400亿美元,涵盖建筑围护系统、屋顶、密封胶与粘合剂、修复涂料、混凝土、被动防火保护、地板系统及树脂基复合材料结构;高性能涂料集团210亿美元,涵盖高性能、工业与特种涂料;消费者集团190亿美元,涵盖清洁剂、密封胶与粘合剂、磨料等。小型项目涂料约占可服务市场的10%。
业务结构上,涂料与建筑化学品各占50%,维修与维护业务占65%、OEM/新建占35%。公司将核心定位表述为”延长资产寿命”,即通过涂料及相关产品保护、美化、修复并延长客户资产的使用寿命,使产品嵌入客户资产的整个生命周期。地域分布为北美77%、欧洲15%、平台8%,北美以外合计23%,这一比例构成全球扩张战略的起点。
3 增长路径:组合优化、品牌信任、并购与国际扩张
从这样的市场位置出发,RPM为2030财年设定的营收增长假设由三部分构成:销量约+2%、价格约+2%、并购约+2%,合计支撑6.2%的复合年增长率。围绕这一假设,公司部署了四条具体路径。
组合优化方面,公司计划评估平行市场、考虑业务线剥离、在欧洲重新分配资本至最佳机会。品牌信任方面,将投资系统解决方案、加速SKU合理化、考虑更大目标、扩大系统销售。并购方面,公司利用平台战略、跨业务分享创新想法并利用研发资源、跨境分享更多技术、扩大技术销售队伍、在具备优势的市场投资。国际扩张方面,重点投资新兴市场,依托已在马来西亚、印度、比利时建立的制造与分销设施,对可规模化的行政、IT职能集中化,对需要本地灵活性的部分分散化。
4 效率举措:四项来源合计4亿美元EBITDA收益
如果说增长路径回答的是收入从哪来,效率举措则要回答利润率如何抬升440个基点。MAP 2030计划在FY27至FY30累计识别4亿美元EBITDA收益。制造端MS-168计划聚焦良率、资产优化、维护可靠性、工程和设施整合,贡献1.15亿美元;采购端聚焦合同、物流、价值工程与内包,扩大原材料范围(包括颜料、树脂、溶剂及其他天然气和石油基材料),贡献1.12亿美元;SG&A端通过结构性SG&A与商业化举措贡献1.25亿美元;商业卓越(CS-168)通过定价、销售效率与价值销售贡献4800万美元。分年度为FY27约7200万美元、FY28约7600万美元、FY29约8500万美元、FY30约1.67亿美元。资本投资端则共享实物资产、提高营运资本效率、整合收购、标准化IT系统。
5 连通性举措与AI应用
在增长与效率之外,RPM将”放大连通性”列为独立优先事项,通过中心主导的系统在环境健康与安全、领导力发展、运营、销售队伍工具、数据分析、共享服务和研发等领域增加协作与标准化。全球服务中心(印度、墨西哥)每年培训100名绿带新人,现有620名绿带认证,项目管道超过2500万美元。
这一连通性思路在AI应用上体现得尤为具体。公司描述了销售模式的演进:从一次服务一个客户,到一名销售服务多个客户,再到AI为每次客户拜访做准备、提案在几分钟内起草、常规跟进自动化。公司以一家医院空气处理机组故障为例:Pure Air修复方案36小时恢复运行、成本33万美元,而OEM更换需6个月、耗资400万美元,这一对比体现了快速响应与AI赋能带来的客户价值及770个基点的毛利率提升。
6 资本配置与股东回报
上述增长、效率与连通性举措最终都要落到资本如何分配上。在资本配置上,RPM明确将维持投资级评级、通过资本支出加速有机增长、延续连续53年增加股息的纪录、有纪律地开展战略并购、定期回购股票,并保持商业投资能力与伺机而动的灵活性。
公司自成立以来已通过现金股息和可转换债务回购向股东返还52亿美元,目前在22个国家设有制造设施,销售覆盖167个国家和地区,员工总数17500人。连续53年的股息增长纪录,在工业制造企业中并不多见,这既构成对股东的长期承诺,也意味着MAP 2030所释放的现金流需要在再投资与回报之间保持平衡。
结语
MAP 2030真正的考验不在营收规模,而在利润率的抬升节奏。440个基点的调整后EBITDA利润率提升,几乎完全依赖制造、采购、SG&A与商业卓越四项效率举措按期落地,且收益释放后两年承担约六成。RPM在MAP 2025期间已证明自己能把利润率提升280个基点,但20%的目标幅度更大。在美国住宅建筑承压的背景下,这套组合能否如期兑现,未来四年的执行记录将给出答案。
文章来源:狸巢家居
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。