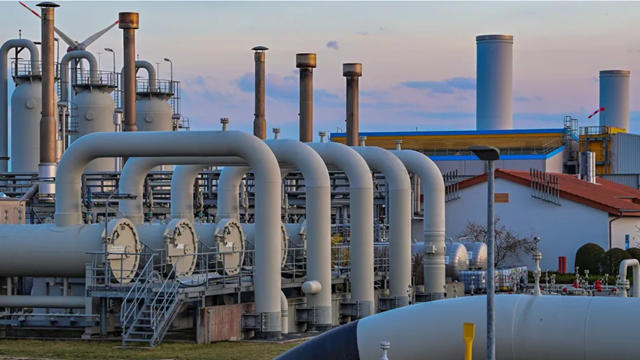
窑炉一旦点火,便是连续数月甚至跨季的不间断运转——一旦停下来动辄就是数以万计的损失。过去这一年,让全球陶企失眠的,是管道里那团火的价格。
能源在瓷砖制造成本里的分量极重;在高度依赖天然气、缺乏长协对冲的产区,燃料价格波动会直接撬动整张成本表。2026年,全球主要陶瓷产区的能源账单集体异动。
先看气价:从“贵”到“重定价”
2026年开局,全球气价其实处在近几年最舒服的位置。到11月初,已经全部翻到高位。
东北亚 LNG:JKM 年初约 9—10 美元/百万英热,3 月中东局势后一路走高,10 月末升至 32—34 美元,11 月 6 日回落至 31.5 美元,仍处近四年高位,同比上涨约 183%。
欧洲 TTF:TTF 年初约 30 欧元出头,10 月下旬首破 100 欧元(2022 年 12 月以来首次),11 月 6 日回落至 85—86 欧元/兆瓦时,约为年初的 2.6—2.7 倍(同比 +191%)。
国内价格:上海石油天然气交易中心数据显示,部分区域资源一度冲上 8600 元/吨;11 月上旬珠海、粤东、国网迭福接收站挂牌价维持 8120 元/吨,华北国网天津、北燃南港 7930 元/吨,华东宁波接收站高至 8330 元/吨;10 月中国管道气现货价格约 4.64—4.74 元/方,个别高气价产区管道气一度涨至 5 元/m³ 上下。
印度莫尔比:危机前工业 PNG 约 41.6 卢比/标准立方米,4 月起跳至 88 卢比(含税约 93 卢比),经磋商回调至 75—77 卢比,较危机前丙烷仍贵约五成至八成;丙烷供应恢复后仍停在 92 卢比/标准立方米高位。
能源在瓷砖制造成本里几乎是单一最大支出项。按国内行业测算口径,一条日产3万平方米的750×1500mm抛釉线,气价每上一档,单线每月新增燃料成本就要近百万元。
中国:调价函多轮密发 开窑率跌进历史低位
先把镜头拉回国内。这一轮成本冲击从一开始呈现出的,不是“普涨”,而是多轮、分区、成本倒逼的叠加。
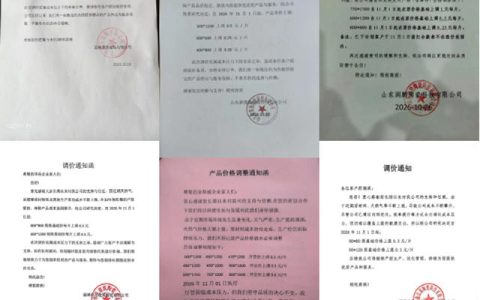
公开企业调价函显示,3月起部分陶企率先调整价格;4月底至5月,多地企业集中发函调价;到10月下旬,广东、广西、山东、江西同步开启集中涨价,部分企业从11月1日起全系上调并设置能源联动条款,不少调价函中直接写明“天然气突破8000元/吨”、“成本已远超可承受范围”(成本急剧上涨,陶瓷行业迎来一波集中调价潮)。
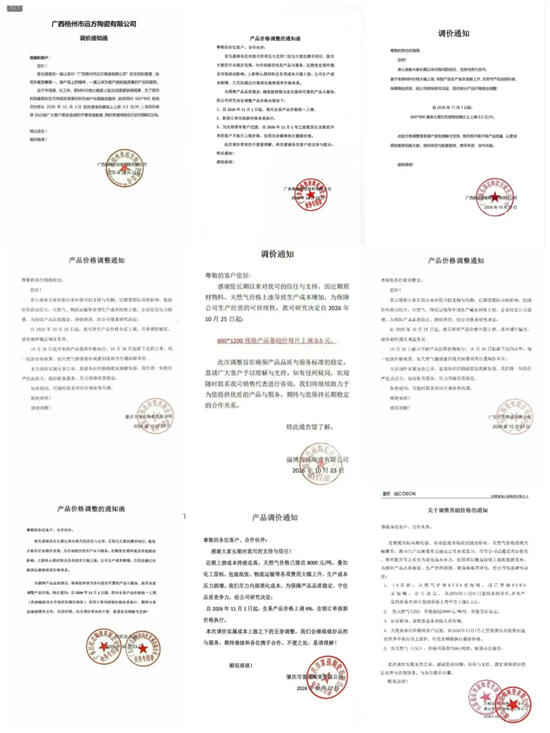
△10月底企业发布的涨价函
但“发函”和“成交”是两件事。
头部品牌依靠长协气源、基地布局和规模化降本,对外基本按兵不动,更多用“促销收窄、套餐微调”暗稳;真正把调价函密集发出来的,是依赖LNG现货和煤炭的中小厂、贴牌代工厂。夹在中间的经销商最难受——拿货价涨了,门店却不敢跟涨,整装渠道压价、消费者比价,差价只能自己吞。
于是出现这一轮最典型的撕裂:一边是涨价函,一边是停窑。
2026年上半年,全国建陶开窑率不足50%,部分高气价产区仅三成多。往年旺季开窑率通常在七成以上,如今“淡季水平变成了全年常态”。成本倒挂之下“生产越多、亏损越多”成了常态,中小厂主动停窑止损,订单往气价更低的产区流动。(市场保有量或跌破30亿㎡?全国建陶产区“停窑潮”调查……)
印度莫尔比:能源断供,廉价砖逻辑崩塌
莫尔比贡献印度近90%的瓷砖产量,也是全球最依赖“低价能源+低价砖”逻辑的集群。3月,因中东战事影响,丙烷断供、PNG限配,产区直接“休克”——超700家工厂停窑近一个半月,整体开工率一度不足10%。
4月中旬逐步复产,但燃料结构被反复撕扯。Varmora Granito董事长Bhavesh Varmora表示,目前公司80%的工厂已改用丙烷,可在丙烷与LNG之间按成本和供应灵活切换。当前丙烷约92卢比/SCM,天然气约85卢比/SCM;丙烷热值约11110,天然气仅8300-8400,按热值折算丙烷实际成本低约5%。但过去15天内丙烷已两次涨价,其中一次两三天内每SCM涨了12.5卢比,价差正在快速收窄。Kajaria管理层则判断:“未来天然气形势将十分严峻,目前尚无法预见价格回落。”
成本终究要往产品端传。Kajaria披露:本财年至今,北方和南方工厂累计提价12%-13%,莫尔比产区同口径提价18%-19%;整个产业集群整体涨幅估计在30%-40%。10月1日,莫尔比釉面砖制造商行业会议决定,250多家抛光砖厂一致同意每平方英尺再上调3.50卢比——这是下半年第三轮,6月、7月已连续两次提价。
出口先扛不住。2026-27财年Q1(4-6月),莫尔比陶瓷出口额从去年同期约6.17亿美元降至1.84亿美元,同比下滑约70%。叠加海运费暴涨,再加上海合会对印度瓷砖的反倾销税(2026年5月再延5年),莫尔比在国际市场上几乎失去报价竞争力。
内外需双重承压下,部分工厂仓库开始出现成品积压。为避免继续垒库存,一些企业主动控制排产。Kajaria管理层提供的数据显示,莫尔比约500家制造企业中,目前40%-50%处于停产或减产状态。
欧洲:气价、碳税、需求,三重挤压
意大利萨索洛面临的是气价高、需求弱、碳税重三面齐压。
意大利陶瓷工业联合会主席Augusto Ciarrocchi 10月公开警告:天然气站上80欧元/兆瓦时,“部分生产线可能被迫关停”。据意大利陶瓷协会测算,工业气价底部70-80欧元/兆瓦时,叠加欧盟ETS碳配额约85欧元/吨,能源与碳成本合计推高支出15%-20%。
10月13日,意大利卡利亚里法院对撒丁岛陶瓷企业Cermed Ceramiche Mediterranea作出强制清算裁定,公司负债5200万欧元,约130名雇员受影响。法院文件与当地媒体均将主因指向“天然气供应缺失、电力成本高企,以及公路与海运运费上涨”。
10月22日,欧洲议会以474票赞成通过为陶瓷行业设立专属碳排放基准的提案,下一步进入欧洲议会、欧盟理事会、欧盟委员会三方会谈。(欧盟原改革方案将2026-2030年免费碳配额削减幅度从34%下调至20%,但陶瓷行业“独立基准”诉求一度未被采纳;专家评估若采用独立基准,陶瓷免费配额本可增加约 12%,具体结果仍待谈判定稿。)
西班牙卡斯特利翁同样承压。TTF冲高后,工业用气需求8月同比降5.6%、9月降9.4%;2026年1-8月卡斯特利翁瓷砖产量持续下滑,已连续7个月回落。ASCER数据显示,2025年行业能源总费用8.14亿欧元,其中天然气支出5.94亿欧元,能源成本占营收16.8%。更悬的是美国FMC提案——若12月14日后落地,将实质限制西班牙瓷砖进入美国。
孟加拉与印尼:有窑,没气
日前,孟加拉博古拉Colony片区的Tajma Ceramic Industries永久关停,关停的直接原因之一是燃气成本的大幅上涨。
全国层面,孟加拉陶瓷有效产能仅维持35%左右。气荒高峰时,RAK 四条线曾连停8天、恢复后长期只跑1条;Mir 三条线停了17天,日产量从2.8万㎡缩到4700㎡;Great Wall 瓷砖工厂停工约一周,日减产约4万㎡。
熬到10月底,孟加拉陶瓷制造商和出口商协会第一次以行业名义公开统一定价:墙砖每平方英尺加1塔卡,地砖加2塔卡,多数产品涨幅仅1%-2%,低价砖最高也不过3%-4%。该协会主席Moinul Islam说得很直白:“这只是象征性调整,远不足以弥补成本。过去六年工业气价涨了至少300%,但我们涨不动——市场太弱。”
而在印尼,印尼陶瓷工业协会主席Edy Suyanto披露,行业计划2026-2028年新增产能约1.1亿平方米(对应投资约12万亿印尼盾,当前产能6.86亿平方米),目标从全球第五升至第四。但短期供气瓶颈让规划难以落地。
印尼陶瓷业面临气价与供气双重压力。2020年起实施的HGBT优惠气价机制目标区间为8-8.5美元/MMBtu,但2026年能源部第281.K/2026号决定核定的陶瓷行业配额仅覆盖约七成需求,执行率约88%-90%。9月中旬起国有气企PGN进一步将供应压至合同量的78%。
据印尼陶瓷工业协会数据,行业实际用气均价9月起明显抬升,10月回落至约11美元/MMBtu,仍高于优惠区间;超配额部分需按15.6美元/MMBtu以上补购。气价占生产成本比重从35%升至45%-48%,产能利用率从1-8月的75%降至10月不足70%,四季度或降至60%左右。已有5-6家工厂主动压缩产能40%-50%,约1500名工人直接受影响。
美国:需求收缩,巨头明牌涨价
10月2日,全球地板巨头莫霍克(Mohawk)发布调价声明:自2027年1月4日起出货的订单,全品类地面材料最高涨价7%,按产品线差异化调整;运费早在9月下旬已经先涨一轮。声明写得克制:成本“扛了几个季度,无法再全额吸收”,但生效日故意跳过四季度,减少对客户年底冲单的扰动。
美国瓷砖市场本身在收缩。据北美瓷砖协会一季度报告及行业统计,美国瓷砖总消费量同比下滑约13%,进口量降幅超过20%。
非洲与中东:进口砖退场,本地产能接棒
当然,并非所有产区都受气价影响。
非洲是全球少数还在增长的瓷砖市场——据行业机构估算,2025年非洲瓷砖产量13.19亿㎡,同比增约26%,埃及、尼日利亚、阿尔及利亚、加纳领跑。非洲本土陶企的能源账单和国际现货市场并不同步——非洲的能源以本地天然气和煤炭为主,能源波动对综合成本影响有限;阿尔及利亚、埃塞俄比亚等国产气成本本就偏低,部分工厂甚至把燃料从进口切换为本地气源。
真正被冲击的,是进口砖;而本地窑炉和落地产能,反而在这个窗口里拿到了重构市场的机会。
中东是这轮气价暴涨的震中——3月卡塔尔LNG设施遇袭后,全球约20%的LNG供应瞬间抽离;但海合会自2026年5月28日起对中印瓷砖反倾销税再延5年,按CIF价核算,中国税率23.5%-76%,印度17.6%-106%。
中东本土陶企的处境截然不同:沙特陶瓷公司披露气服务费调整对生产成本影响仅约0.25%,海湾国家有本地气与长期合同托底。伊朗虽有极低气价优势(天然气成本仅占生产成本约5%),但受制裁和装备限制;沙特、约旦则在承接中资本地建厂。
这轮冲击被直接打穿的,是能源结构高度依赖现货气、缺乏长协对冲的产区,而几乎没被直接伤到的,是拥有本地气源、长协或煤炭替代的产区。它们甚至在这轮冲击中拿到了重构市场的窗口。
一块砖的成本,从来不只是泥和火。当能源从“可预测的生产要素”变成“地缘政治的衍生品”,全球瓷砖产业的版图,正在被重新改写。
文章来源:陶瓷资讯
责任编辑:路遥
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。